


Formato E15 y MVE: cómo validar contratos, facturas y pedimentos
Equipo EO Consulting
6 min.
18 de agosto de 2026
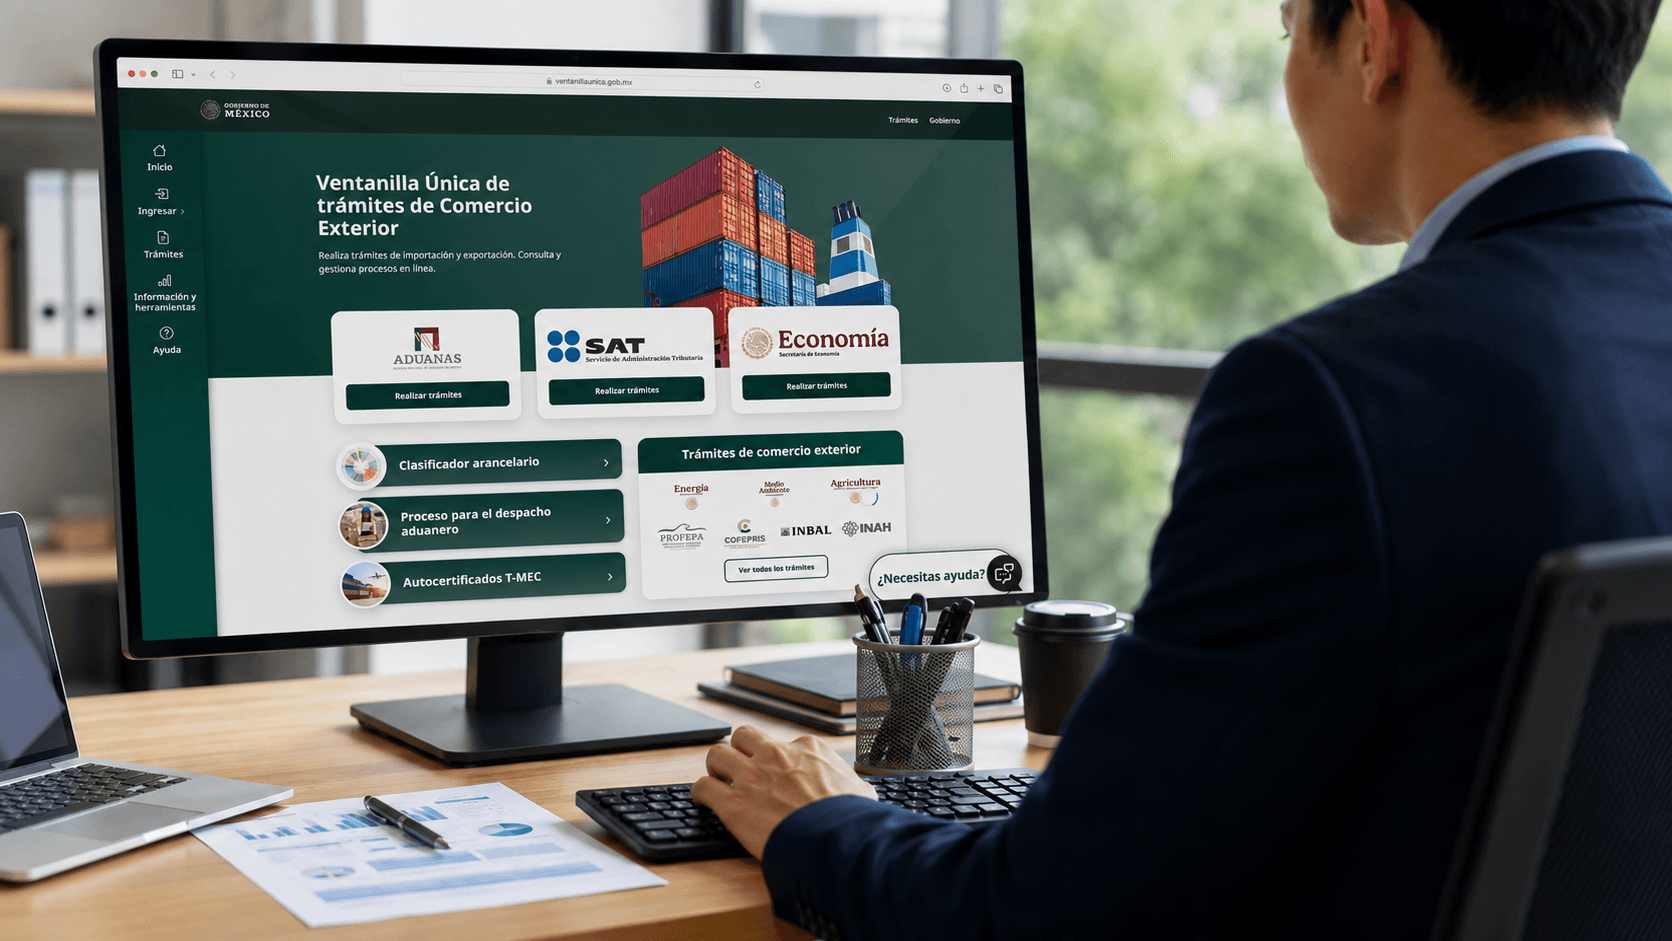
La incorporación del Formato E15 “Información de contratos asociados a la Manifestación de Valor” cambia algo más que la forma de presentar información ante la autoridad aduanera: obliga a las empresas a mirar con mayor precisión la relación entre sus contratos, facturas, pagos, Manifestación de Valor y pedimentos.
El punto crítico no es únicamente llenar correctamente el E15. El verdadero riesgo aparece cuando los documentos que describen una misma operación contienen información que no coincide.
En estos escenarios, el problema no es un campo mal capturado. Es una inconsistencia entre documentos que deberían contar la misma historia comercial y aduanera.
¿Qué es el Formato E15 y qué relación tiene con la Manifestación de Valor Electrónica?
El Formato E15 es el documento denominado “Información de contratos asociados a la Manifestación de Valor”, incorporado al Anexo 1 de las RGCE 2026.
Su función es concentrar información general de los contratos relacionados con la transacción que sustenta la determinación del valor en aduana. Entre los datos que contempla se encuentran el folio, fecha de suscripción, partes, objeto, tipo de contrato, síntesis del objeto, contraprestación, monto, forma y plazo de pago, moneda y vigencia.
Su relación con la MVE es directa: el E15 se vincula con el formato E2, que corresponde a la Manifestación de Valor.
Esto importa porque el E15 no reemplaza el contrato. Durante la facilidad vigente en 2026 permite transmitir información general del contrato sin tener que transmitir el contrato completo mediante la Ventanilla Digital; sin embargo, los contratos deben conservarse y permanecer disponibles para la autoridad cuando sean requeridos.
¿Cómo validar la consistencia entre contratos, facturas, pagos, Manifestación de Valor y pedimentos?
Como criterio práctico, una empresa debería poder seguir la misma operación documentalmente desde el acuerdo comercial hasta el pedimento.
| Documento | Qué debería poder comprobar |
|---|---|
| Contrato | Qué se pactó entre las partes |
| Orden de compra | Qué mercancía y condiciones se solicitaron |
| Factura | Qué se facturó y bajo qué condiciones |
| Comprobante de pago | Qué se pagó realmente |
| E2 / Manifestación de Valor | Cómo se determinó y sustentó el valor |
| E15 | Qué contratos están asociados con la operación |
| Pedimento | Qué valor y datos de la operación se declararon ante aduana |
No significa que todos los documentos deban contener exactamente las mismas cifras o campos. Cada uno tiene una función diferente.
Lo que sí debe existir es trazabilidad, es decir que una persona ajena al proceso pueda tomar el expediente y entender por qué el valor declarado corresponde con la operación comercial real.
El cambio importante de 2026: la autoridad recibe una fotografía más estructurada de la operación
La regla 1.5.1 de las RGCE 2026 establece la transmisión del E2 con la información y documentación correspondiente por cada operación de comercio exterior. También contempla que el e-document correspondiente sea declarado en el pedimento y que el importador conserve el E2 y sus anexos en documento digital durante el plazo previsto por el artículo 30 del Código Fiscal de la Federación.
El E15 añade otra capa de información.
La autoridad puede recibir datos estructurados sobre:
- quiénes celebraron el contrato;
- cuándo lo celebraron;
- qué objeto tiene;
- qué tipo de relación contractual existe;
- cuánto se pactó;
- cómo se paga;
- en qué moneda;
- durante cuánto tiempo está vigente.
Esto vuelve especialmente importante una revisión que muchas empresas todavía realizan de forma fragmentada: comparar la información jurídica, comercial, contable y aduanera de una misma operación.
Contrato, factura, pago y pedimento: así debería verse una operación coherente
Imaginemos una importación en la que una empresa mexicana compra mercancía a un proveedor extranjero.
El contrato establece:
- mercancía: componentes industriales;
- precio: USD 100,000;
- condición de pago: 30% anticipado y 70% contra embarque;
- vigencia: enero a diciembre de 2026;
- proveedor: Empresa A.
Posteriormente:
- la factura comercial refleja USD 100,000;
- los comprobantes bancarios muestran el anticipo y el pago restante;
- la Manifestación de Valor utiliza la documentación correspondiente para determinar el valor;
- el pedimento refleja el valor declarado;
- el E15 identifica correctamente el contrato asociado.
En este escenario existe una línea documental reconocible.
Ahora cambia una sola variable.
El contrato señala USD 100,000, pero la factura registra USD 105,000 porque existe un cargo adicional pactado en otro documento. Si ese concepto tiene relevancia para la valoración y no fue considerado correctamente, ya no basta con afirmar que “el contrato está bien”.
Hay que determinar qué representa ese cargo, dónde está documentado y cómo debe tratarse para efectos del valor en aduana.
Ese tipo de análisis es precisamente donde una revisión superficial pierde capacidad de detectar riesgos.
7 puntos que deberían cruzarse antes de transmitir el E15
1. Identidad de las partes
Compara la razón social y datos de las partes que aparecen en el contrato con los utilizados en la documentación comercial.
Una diferencia puede ser completamente explicable —por ejemplo, una razón social frente a un nombre comercial—, pero debe poder justificarse.
Señal de riesgo: el contrato está firmado con una entidad y la factura es emitida por otra sin documentación que explique la relación.
2. Fecha y vigencia
El E15 solicita la fecha de suscripción y vigencia del contrato.
La pregunta útil no es solamente si el contrato tiene fecha. Hay que comprobar si el contrato estaba vigente cuando ocurrió la operación que se está documentando.
Ejemplo: contrato con vigencia de enero a junio de 2026, pero operación realizada en agosto sin evidencia de renovación, adenda o nuevo contrato.
3. Objeto contractual
El E15 solicita el objeto y una síntesis del mismo.
Aquí conviene evitar una descripción excesivamente genérica. “Compraventa de mercancías” puede ser formalmente comprensible, pero para una revisión interna es mucho más útil identificar qué relación contractual tiene realmente incidencia sobre la operación.
La propia información publicada sobre el E15 advierte que no debe limitarse la revisión al contrato principal cuando existan otros acuerdos relacionados con la transacción.
4. Contraprestación y moneda
El E15 contempla información sobre la contraprestación, incluyendo monto, forma y plazos de pago, así como moneda.
Por eso, una revisión útil debe comparar al menos: contrato, factura, pago, e información declarada.
Una discrepancia no siempre implica un incumplimiento. Puede existir una razón comercial válida. El problema aparece cuando la empresa no puede explicar documentalmente la diferencia.
5. Condiciones de pago
No basta con revisar el importe. También deben revisarse las condiciones.
Una empresa puede tener una factura aparentemente correcta y, aun así, encontrar información relevante en las condiciones contractuales que no fue considerada al analizar la operación.
6. Contratos adicionales
Este es uno de los puntos que más fácilmente puede pasar desapercibido. La operación no necesariamente está contenida en un solo contrato.
Puede existir un acuerdo principal de compraventa y, además:
- contrato de licencia
- acuerdo de distribución
- contrato de servicios
- asistencia técnica
- comisión
- suministro
- acuerdo de manufactura
- anexos comerciales.
El E15 permite incorporar información de distintos contratos asociados. La información publicada sobre su implementación señala expresamente que pueden agregarse bloques adicionales cuando sea necesario.
7. Relación con el pedimento
Finalmente, hay que cerrar el circuito.
La información utilizada para determinar el valor debe poder relacionarse con el pedimento correspondiente. La regla 1.5.1 establece que el e-document correspondiente al E2 debe declararse en el pedimento.
Por eso, una revisión documental no debería terminar cuando se valida el E15. Debe responder una pregunta más importante: ¿La información contractual que estoy declarando puede explicar y respaldar el valor que finalmente aparece en el pedimento?
¿Existen otros acuerdos, pagos o relaciones económicas vinculadas con la mercancía que deban considerarse al analizar el valor en aduana?
Precisamente por eso la modificación del E15 es relevante: obliga a identificar y estructurar información sobre los contratos asociados a la transacción, no solamente sobre el documento comercial que la empresa considera “principal”.
¿Qué cambió realmente con la prórroga de 2026?
Aquí conviene separar tres fechas.
El SAT y la ANAM comunicaron el 31 de julio de 2026 una ampliación del plazo para la presentación de la MVE hasta el 30 de septiembre de 2026.
Durante ese periodo continúa el esquema transitorio. La información difundida sobre la modificación señala que, salvo nueva disposición, el esquema electrónico será exigible a partir del 1 de octubre de 2026.
Además, hasta el 31 de diciembre de 2026 existen facilidades específicas para determinados documentos y para utilizar el Formato E15 con información general de los contratos asociados.
Qué debería revisar una empresa antes de octubre de 2026
Una preparación razonable puede dividirse en cuatro etapas.
Etapa 1. Inventario
Identifica:
- proveedores
- contratos vigentes
- anexos
- órdenes de compra
- acuerdos complementarios
- condiciones comerciales
- operaciones de importación relacionadas.
Etapa 2. Cruce documental
Seleccionar operaciones y comparar: contrato, factura, pago, Manifestación de Valor, E15, y pedimento.
No se trata únicamente de revisar si existe cada documento. Hay que comprobar que pueda establecerse la relación entre ellos.
Etapa 3. Identificación de excepciones
Clasificar las diferencias encontradas:
- diferencia administrativa
- diferencia comercial
- diferencia contable
- diferencia contractual
- diferencia con posible impacto en valoración.
Esto evita tratar todos los hallazgos como si tuvieran el mismo nivel de riesgo.
Etapa 4. Corrección y evidencia
Cuando exista una discrepancia, documentar:
- qué documento presenta la diferencia
- cuál es la información correcta
- por qué existe la diferencia
- qué soporte la explica
- si afecta o no al valor declarado
- qué operación o pedimento está relacionado
Este último punto es particularmente importante porque permite pasar de una revisión reactiva a un sistema de control.
Tomar una operación real y seguir su historia documental de principio a fin.
Si el contrato explica la factura, la factura explica el pago, los documentos sustentan la Manifestación de Valor, el E15 identifica correctamente los contratos asociados y todo ello puede relacionarse con el pedimento, existe una base documental mucho más sólida.
Si la cadena se rompe en alguno de esos puntos, ahí está el riesgo que conviene investigar.
EO Consulting trabaja precisamente con este enfoque de revisión integral: su metodología de auditoría electrónica contempla analizar las operaciones, identificar discrepancias entre documentos, dimensionar los hallazgos y validar las correcciones para evitar su reincidencia.
Si tu empresa está preparando la transición a la MVE o necesita identificar inconsistencias entre sus operaciones de comercio exterior antes de una revisión, puedes solicitar una auditoría electrónica de riesgos a EO Consulting para analizar el estado de tus operaciones y determinar qué debe corregirse primero.
Para profundizar en cómo estos beneficios se aplican a diferentes tipos de empresas, contacta a uno de nuestros especialistas.
Contactar a un experto ahoraYa sea que enfrentes un problema existente o busques prevenir futuras contingencias,
esta metodología ofrece evidencia completa, correcciones validadas y procesos alineados que reducen riesgos y fortalecen la operación.
¡Contáctanos ahora!Artículos relacionados
Si tu empresa recibió una carta invitación del SAT: ESTO DEBES HACER
Recibir una carta invitación del SAT no significa una multa inmediata. Conozca qué implica, cómo responderla correctamente.
Equipo EO Consulting
5 min.
21 de junio de 2026
Auditoría Electrónica de Riesgo en Comercio Exterior: Cómo detectar y prevenir inconsistencias fiscales
En el comercio exterior, las operaciones complejas y la interacción entre múltiples equipos, agentes y documentos pueden generar inconsistencias que, si no se identifican y se actúa a tiempo, derivan en sanciones, auditorías o multas. La Auditoría Electrónica de Riesgo surge como una solución integral para empresas que buscan visibilidad total de sus operaciones, detectando […]
Equipo EO Consulting
4 minutos
16 de abril de 2026
Auditoría electrónica de riesgos: cómo detectar incumplimientos antes de una revisión de autoridad
En el comercio exterior, mantener la conformidad legal no es opcional: las sanciones y bloqueos aduanales pueden afectar seriamente la operación de una empresa. La auditoría electrónica de riesgos se ha convertido en una herramienta clave para identificar desviaciones y prevenir problemas antes de que una autoridad intervenga. En este artículo, exploraremos cómo esta metodología […]
Equipo EO Consulting
3 minutos
17 de marzo de 2026